O seguro auto é um contrato que indeniza danos ao seu veículo e a terceiros em situações previstas na apólice, como colisão, roubo, furto e incêndio. Em Campo Largo, onde muita gente divide a semana entre o centro, os bairros mais afastados e a BR-277 rumo a Curitiba ou aos Campos Gerais, ele ajuda a reduzir o impacto financeiro de imprevistos no trânsito e no estacionamento.
Como é a rotina de quem dirige em Campo Largo
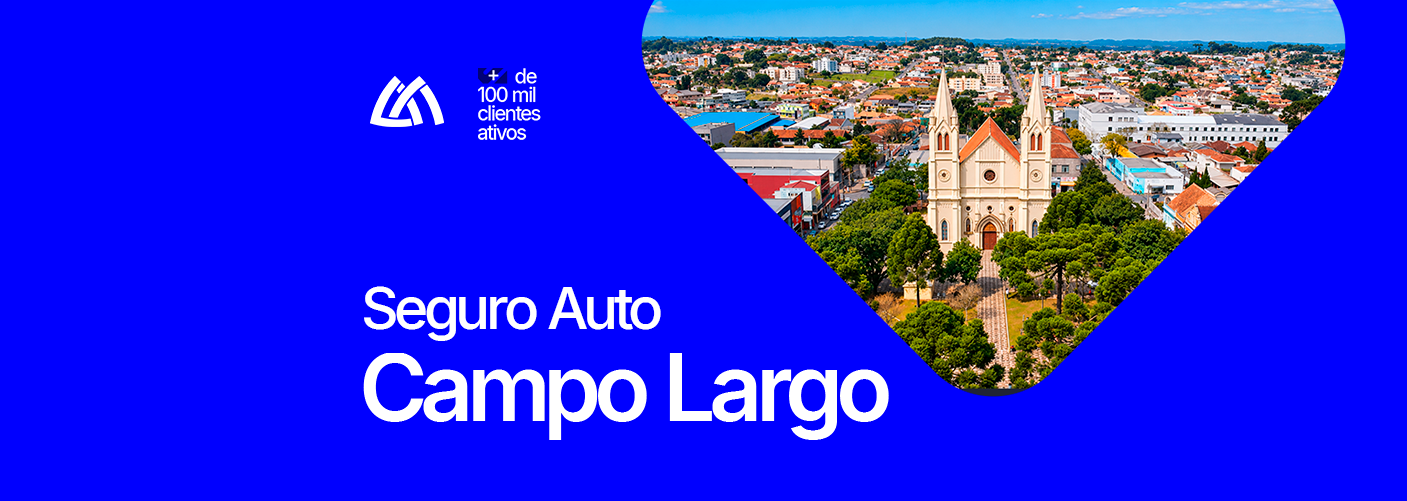
Campo Largo tinha 136.327 moradores no Censo 2022, distribuídos em um território de mais de 1.200 km². Essa extensão faz com que o carro seja ferramenta de trabalho para muitas famílias, seja para chegar às indústrias do polo louceiro, ao comércio do centro ou às propriedades da área rural.
Os números do Detran-PR ajudam a dimensionar essa realidade: em julho de 2021, o município tinha 85.680 veículos registrados, dos quais 52.255 eram automóveis. A BR-277, que cruza a cidade, concentra parte desse fluxo, inclusive de veículos pesados.
O clima também merece atenção. Um estudo acadêmico com registros de 1986 a 2017 apontou o eixo entre Campo Largo e São José dos Pinhais como o de maior frequência de granizo na Região Metropolitana de Curitiba. Isso não determina o preço do seu seguro, mas mostra por que vale conferir como a apólice trata danos causados por fenômenos da natureza.
Como funciona o seguro auto
Você contrata a apólice por um período, normalmente de um ano, e paga o prêmio à seguradora. Se ocorrer um evento coberto, você comunica o sinistro e, quando aplicável, paga a franquia prevista no contrato. A seguradora analisa o caso conforme as condições gerais da apólice.
O valor do seguro é calculado a partir de fatores como modelo e ano do veículo, perfil do principal condutor, local de pernoite, uso do carro e coberturas escolhidas. Por isso, duas pessoas com o mesmo carro podem receber propostas diferentes.
Coberturas e assistências que podem ser avaliadas
As coberturas variam conforme a seguradora e o produto contratado. Entre as mais comuns:
Cobertura para o veículo
- Compreensiva: costuma reunir colisão, incêndio, roubo e furto, além de alagamento e alguns fenômenos naturais, como granizo, conforme as condições da apólice.
- Somente roubo, furto e incêndio: opção mais enxuta, que não inclui danos por colisão.
Responsabilidade civil e passageiros
- Danos materiais e corporais a terceiros (RCF-V): paga, até o limite contratado, prejuízos que você causar a outras pessoas e veículos.
- Acidentes pessoais de passageiros (APP): pode indenizar ocupantes do carro em caso de morte ou invalidez decorrente de acidente.
Assistências e serviços
Guincho, chaveiro, troca de pneu, carro reserva e reparo de vidros são serviços adicionais, não coberturas principais. Para quem percorre a BR-277 com frequência, vale verificar a quilometragem do guincho e o atendimento fora do perímetro urbano.
Pontos de atenção antes de contratar
- Dados corretos no questionário: informar condutor, CEP de pernoite e uso do veículo com precisão evita problemas na análise de um sinistro.
- Valor de indenização: entenda se a apólice usa percentual da tabela de referência ou valor determinado.
- Franquia: franquias mais baixas costumam elevar o prêmio, e o contrário também vale.
- Limites de terceiros: valores muito baixos podem não ser suficientes em um acidente com outro veículo ou com vítimas.
- Fenômenos naturais: confirme se granizo, queda de árvore e alagamento estão incluídos e em que condições.
Exemplo hipotético: um motorista que mora em um bairro afastado e trabalha em Curitiba pode priorizar guincho com quilometragem ampliada e carro reserva, enquanto quem usa o carro só dentro da cidade pode preferir outra combinação.
Como a Madalozzo pode orientar
A Madalozzo Seguros é uma corretora que atua desde 1932. Isso significa que ela não emite a apólice: seu papel é entender sua rotina, comparar as condições de diferentes seguradoras e explicar o que cada proposta inclui e exclui, antes e depois da contratação.
Clientes pessoa física também podem ter acesso ao Madaseg PF. Para saber como funciona o acesso, fale com um corretor Madalozzo.
Perguntas frequentes
O seguro auto cobre granizo?
Pode cobrir. Em muitas apólices compreensivas, danos por granizo estão incluídos, mas as condições variam. Peça para verificar essa cláusula na proposta.
Morar em Campo Largo e trabalhar em Curitiba muda a cotação?
O CEP de pernoite e o uso do veículo entram no cálculo. Informe a rotina real para que a proposta reflita seu perfil.
Assistência 24 horas é a mesma coisa que cobertura?
Não. Cobertura indeniza perdas previstas na apólice; assistência é um serviço, como guincho ou chaveiro, com limites próprios.
Como faço uma cotação com a Madalozzo?
Basta enviar dados do veículo, do principal condutor e do local de pernoite a um corretor Madalozzo, que apresenta as opções disponíveis.
Madalozzo Seguros, confiança que atravessa gerações. Faça sua cotação.