Seguro Condomínio em Balneário Camboriú: o que a lei exige e quais coberturas o síndico pode avaliar
O seguro condomínio cobre a estrutura e as áreas comuns de edifícios e condomínios horizontais. Para condomínios edilícios, ele é obrigatório: o Código Civil exige o seguro de toda a edificação contra incêndio ou destruição, total ou parcial. Em Balneário Camboriú, onde a maioria das pessoas mora em apartamento, esse seguro faz parte da rotina de praticamente todo síndico.
A cidade dos edifícios
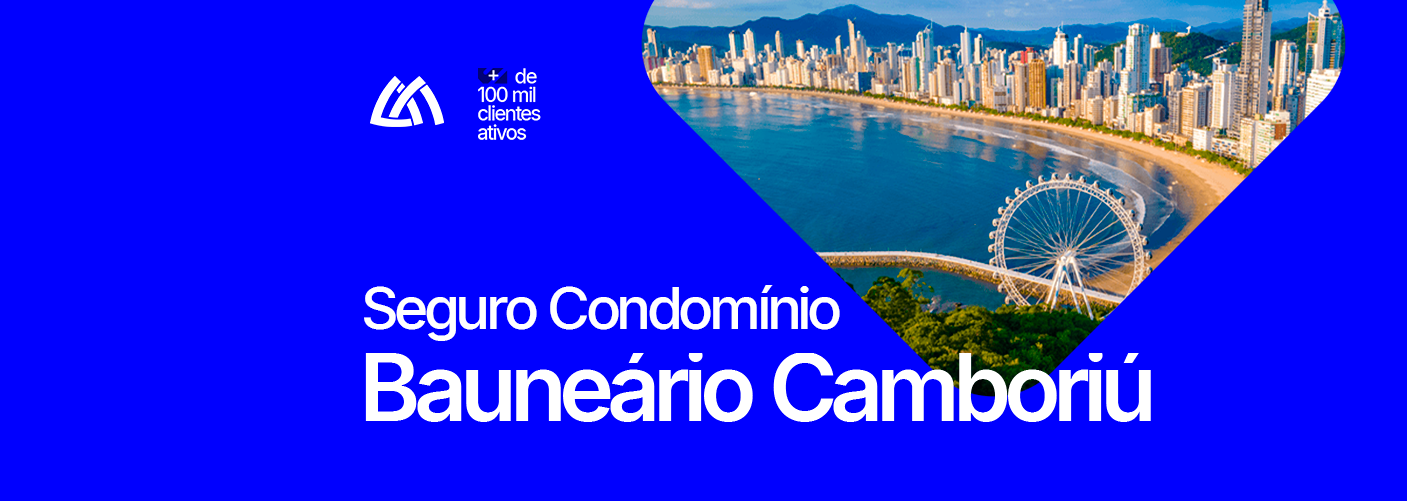
Segundo o Censo 2022, 57,22% da população de Balneário Camboriú mora em apartamentos, a segunda maior proporção do Brasil. A cidade tem 24 arranha-céus com mais de 150 metros, segundo o The Skyscraper Center, e muitos edifícios de alto padrão na orla.
Prédios altos têm valores de reconstrução elevados e dependem de elevadores, bombas, geradores e sistemas de incêndio. O clima também pede atenção: em janeiro de 2025, chuvas intensas causaram alagamentos generalizados, e o litoral catarinense está sujeito a ressacas e ventos fortes. Esses episódios não definem o risco de cada prédio, mas mostram quais coberturas merecem análise.
Como funciona o seguro condomínio
O condomínio, representado pelo síndico, contrata a apólice, e o custo costuma ser rateado entre os condôminos. A importância segurada da cobertura básica deve considerar o valor de reconstrução da edificação, não o valor de mercado das unidades, que em Balneário Camboriú costuma ser muito superior.
O seguro condomínio não substitui o seguro de cada unidade. Móveis, eletrônicos e reformas internas dependem do seguro residencial de cada morador.
Coberturas que podem ser avaliadas
- Incêndio, raio e explosão: cobertura básica obrigatória.
- Vendaval, granizo e impacto de objetos.
- Alagamento: garagens, casas de máquinas e áreas técnicas, conforme a apólice.
- Danos elétricos: elevadores, bombas, portões e geradores.
- Quebra de máquinas: elevadores e equipamentos, em alguns produtos.
- Responsabilidade civil do condomínio e do síndico.
- Quebra de vidros: fachadas e guarda-corpos.
- Assistências para áreas comuns.
Exemplo hipotético
Um edifício de 30 andares na Avenida Atlântica tem três subsolos de garagem e casa de bombas no subsolo. O síndico avalia alagamento para as áreas técnicas, danos elétricos e quebra de máquinas para os elevadores, além de RC com limite compatível com o porte do prédio.
Pontos de atenção antes de contratar
- Defina a importância segurada pelo custo de reconstrução, com laudo atualizado, para evitar indenização proporcional.
- Confirme se alagamento e vendaval estão incluídos e com qual limite.
- Mantenha manutenção de elevadores, para-raios e sistemas de incêndio em dia, com registros.
- Verifique a RC do síndico e quais atos ela abrange.
- Renove antes do vencimento.
Como a Madalozzo pode orientar o seu condomínio
A Madalozzo Seguros é uma corretora que atua desde 1932. O corretor ajuda o síndico a dimensionar a importância segurada, escolher coberturas adequadas ao porte do edifício e comparar condições de diferentes seguradoras. Também acompanha o condomínio na renovação e em caso de sinistro.
Perguntas frequentes
O seguro condomínio é obrigatório?
Sim, para condomínios edilícios. O art. 1.346 do Código Civil exige o seguro de toda a edificação contra incêndio ou destruição. As demais coberturas são opcionais.
O valor segurado deve ser o valor de venda dos apartamentos?
Não. A referência é o custo de reconstrução da edificação, que não inclui o valor do terreno.
Alagamento na garagem é coberto?
Só se a cobertura de alagamento for contratada, com os limites previstos na apólice.
Como faço uma cotação com a Madalozzo?
O síndico ou a administradora pode falar com um corretor Madalozzo e informar endereço, área construída, número de pavimentos e unidades, equipamentos e histórico de sinistros.
Madalozzo Seguros, confiança que atravessa gerações. Faça sua cotação.